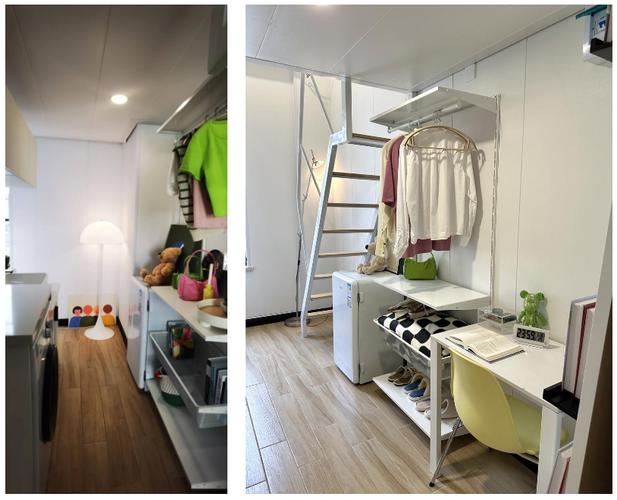
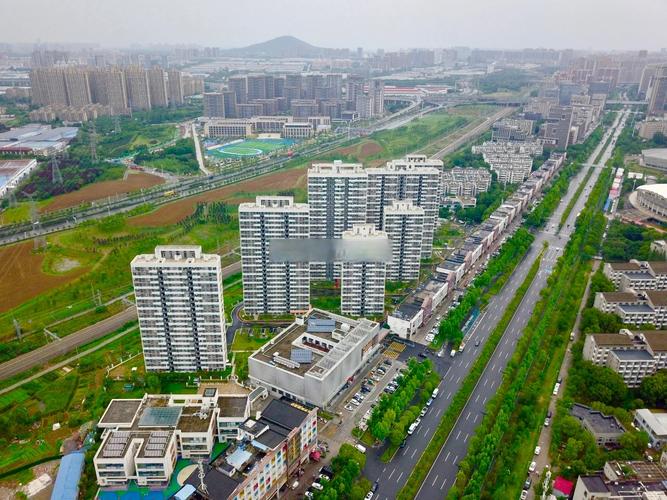
租赁十年 中国住房租赁行业发展纪实

引言:从“居者有其屋”到“居者优其屋”
过去十年,是中国住房租赁市场从萌芽到勃兴、从无序到规范、从边缘到舞台中央的十年。城镇化进程的加速、流动人口规模的扩大以及“房住不炒”定位的确立,共同推动住房租赁从单纯的个人行为演变为关乎国计民生的重要产业。这十年,政策、资本、企业与租客共同书写了一部充满探索、阵痛与希望的行业发展史。
一、十年演进:四个关键阶段
1. 萌芽与探索期(2014—2016)
2014年,国务院发布《关于创新重点领域投融资机制鼓励社会投资的指导意见》,首次明确提出“积极发展住房租赁市场”。互联网长租公寓品牌如雨后春笋般涌现,资本开始关注这一沉睡已久的领域。彼时,行业标准缺失,二房东仍是主流,租客权益保障几乎空白。
2. 资本狂飙与乱象期(2017—2019)
“租购并举”在2017年十九大报告中正式提出,住房租赁被提升至国家战略高度。房企、中介、酒店集团、创业公司纷纷入局,长租公寓迎来融资高峰。高价争抢房源、租金贷泛滥、甲醛房事件、暴雷跑路等现象频发,行业在快速扩张中积聚了巨大风险。
3. 调整与规范期(2020—2022)
疫情冲击下,租赁需求萎缩,多家头部公寓资金链断裂,行业进入洗牌期。与此监管重拳出击:住建部等六部门印发《关于加强轻资产住房租赁企业监管的意见》,多城市出台租金监管、资金监管政策,“租金贷”被严格限制。行业从“规模至上”转向“安全与品质优先”。
4. 保障性租赁住房新时代(2023至今)
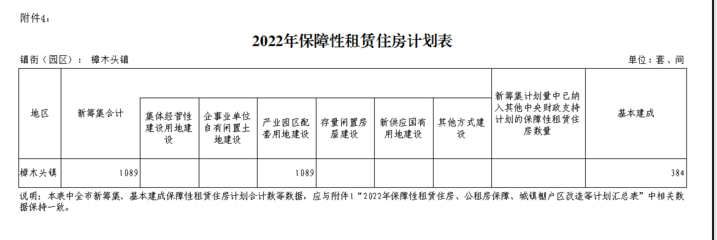
“十四五”规划明确提出,以保障性租赁住房为重点,扩大保障性住房供给。至2025年,全国已建设筹集保障性租赁住房超过800万套(间),重点解决新市民、青年人的住房困难。市场化租赁与保障性租赁双轨并行,行业进入制度化、品质化发展的新阶段。
二、政策脉络:从碎片化到体系化
十年来,住房租赁政策经历了从“鼓励”到“规范”再到“保障”的升级。
- 2016年:国务院办公厅印发《关于加快培育和发展住房租赁市场的若干意见》,首次系统提出培育供应主体、鼓励租赁消费。
- 2017年:“租购并举”写入党的十九大报告,住房租赁立法启动。
- 2019年:住建部等六部门开展整治住房租赁中介机构乱象专项行动。
- 2020年:《住房租赁条例(征求意见稿)》公开征求意见,这是我国首部专门规范住房租赁的行政法规。
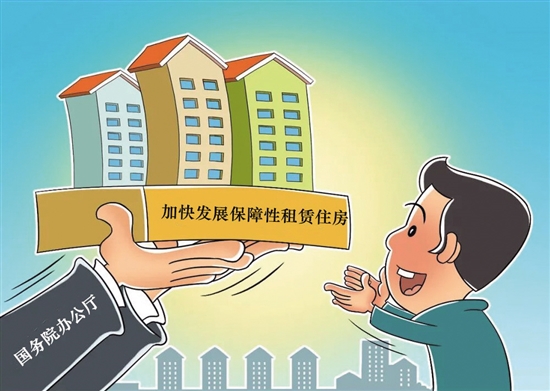
- 2021年:国务院办公厅印发《关于加快发展保障性租赁住房的意见》,明确土地、财税、金融等支持政策。
- 2022年:二十大报告再提“加快建立多主体供给、多渠道保障、租购并举的住房制度”。
政策导向从一开始的“补短板”逐步走向“建体系”,租赁市场不再是住房体系的配角,而是与购买市场并列的支柱。
三、市场格局:机构化率提升,主体多元
十年间,中国住房租赁市场的供给结构发生深刻变化。
- 个人房东:仍是最大的供给方,但占比逐年下降。据统计,2020年个人出租房源占比约75%,预计2025年降至65%左右。
- 房企系:万科泊寓、龙湖冠寓、旭辉瓴寓等成为头部品牌,凭借开发经验和资金优势占据重要份额。
- 中介系:自如、相寓等从传统中介脱胎,拥有庞大的房源和客户基础。
- 创业系:魔方、YOU+等早期玩家经历洗牌后,或转型或被并购。
- 国家队:地方国企和城投平台大量进入保障性租赁住房领域,成为新增供应的主力。
机构化率从不足2%提升至10%左右,尽管与发达国家(如美国约30%、日本约80%)仍有差距,但趋势已不可逆转。
四、租客体验:从“有房住”到“住得好”
十年间,租客群体的画像和诉求也在变化。
- 群体扩大:从外来务工人员为主,扩展至白领、应届毕业生、城市新市民、甚至家庭租户。
- 品质要求提升:独立卫生间、品牌家电、社区服务、公共空间成为租房决策的关键因素。
- 权益意识觉醒:租客不再容忍随意涨租、克扣押金、强行驱逐等行为,通过社交媒体、投诉平台和诉讼维权日益普遍。
- 服务标准化:头部企业推出“安心租”“七日无理由退房”“租金透明”等承诺,推动行业服务水平提升。
但整体而言,租客仍处于相对弱势地位,租赁关系不稳定、租期短、随意涨租等问题尚未根本解决。
五、挑战与痛点:繁荣下的隐忧
10年的快速发展也留下诸多待解难题。
- 盈利模式困境:重资产投入大、回报周期长,轻资产竞争激烈、利润微薄。多数长租公寓企业仍未实现稳定盈利。
- 租购不同权:租房者在子女入学、落户、公积金提取等方面仍难以享受与购房者同等的公共服务权益,“租购并举”任重道远。
- 监管落地难:资金监管、租金指导价等政策在部分城市执行不到位,私人租赁市场仍存在大量灰色地带。
- 供需错配:核心城市租赁房源供不应求,远郊及低线城市则面临空置压力;蓝领公寓、家庭租赁等细分市场供给不足。
六、未来展望:迈向高质量的租住时代
站在十年节点展望,中国住房租赁行业将呈现以下趋势:
- 保障性租赁住房成为压舱石:国家将持续加大支持力度,预计“十五五”期间保租房供应仍将保持高位,覆盖更多新市民、青年人。
- 机构化、专业化程度进一步提升:政策鼓励专业化规模化企业发展,行业集中度提高,品牌效应凸显。
- 科技赋能运营:AI、物联网、SaaS系统将广泛应用于房源管理、智能定价、租后服务,降本增效。
- 租购同权逐步落地:更多城市将探索租房者子女入学、公积金支付房租等政策,缩小租购权益差距。
- ESG与可持续发展:绿色建筑、低碳运营、社会责任将成为企业竞争力的重要维度。
租赁十年,只是序章
回顾这十年,中国住房租赁行业经历了从野蛮生长到理性回归、从政策空白到体系初建、从边缘行业到民生焦点的蜕变。它既承载了亿万流动人口的安居梦想,也折射出中国经济转型与社会治理的深层变革。前方的路依然漫长——让每一个租房者都能住得安心、租得尊严、活得体面,是行业下一个十年的核心命题。租赁十年,繁华落尽见真淳;未来十年,由量到质的新征程已然开启。
如若转载,请注明出处:http://www.xiaolvcheng.com/product/21.html
更新时间:2026-10-26 14:09:18